chapter 5
ધોરણ 11 | విષય: Economics
પેઢીના કુલ સ્થિર ખર્ચને કુલ ઉત્પાદનના એકમો વડે ભાગવાથી મળતા એકમદીઠ સ્થિર ખર્ચને સરેરાશ સ્થિર ખર્ચ ($AFC$) કહે છે.
ઉદાહરણ: જો કુલ સ્થિર ખર્ચ ₹ 50,000 હોય અને ઉત્પાદન 1,000 એકમનું હોય, તો સરેરાશ સ્થિર ખર્ચ $\frac{50000}{1000} = ₹ 50$ થાય.
કુલ ખર્ચ: પેઢીના કુલ સ્થિર ખર્ચ અને કુલ અસ્થિર ખર્ચના સરવાળાને કુલ ખર્ચ ($TC$) કહે છે.
કુલ આવક: પેઢીએ ઉત્પાદન કરેલા એકમોના વેચાણમાંથી મેળવેલી કુલ રકમને કુલ આવક ($TR$) કહે છે ($TR = Q \times P$).
અર્થ: ટૂંકા ગાળામાં ઉત્પાદનનું પ્રમાણ વધે, ઘટે કે શૂન્ય થાય છતાં જે ખર્ચમાં કોઈ ફેરફાર થતો નથી તેને સ્થિર ખર્ચ ($TFC$) કહે છે. (દા.ત., ભાડું, કાયમી સ્ટાફનું વેતન).
આકૃતિ અને સમજૂતી: આકૃતિમાં $OX$-ધરી પર ઉત્પાદનનું પ્રમાણ અને $OY$-ધરી પર ખર્ચ દર્શાવવામાં આવે છે. ઉત્પાદન 0, 10, 20 કે 50 એકમ થાય છતાં ખર્ચ ₹ 100 સ્થિર રહે છે. તેથી કુલ સ્થિર ખર્ચની રેખા $OX$-ધરીને સમાંતર રહે છે.
અર્થ: ઉત્પાદનનું પ્રમાણ બદલાતાં જે ખર્ચમાં ફેરફાર થાય છે તેને અસ્થિર ખર્ચ ($TVC$) કહે છે. ઉત્પાદન શૂન્ય હોય ત્યારે આ ખર્ચ શૂન્ય હોય છે અને ઉત્પાદન વધતાં તે વધે છે. (દા.ત., કાચો માલ, વીજળી બિલ).
આકૃતિ અને સમજૂતી: અસ્થિર ખર્ચની રેખા ઉદ્ગમ બિંદુથી શરૂ થઈ ડાબેથી જમણે ઉપર તરફ જાય છે. શરૂઆતમાં વધતી પેદાશના નિયમને કારણે ખર્ચ ઘટતા દરે વધે છે, પરંતુ અમુક મર્યાદા પછી ઘટતી પેદાશના નિયમને લીધે ખર્ચ વધતા દરે વધે છે.
વૈકલ્પિક ખર્ચ માપવામાં મુખ્ય બે મુશ્કેલીઓ છે:
એકોપયોગી સાધન: જો ઉત્પાદનનું સાધન માત્ર એક જ ઉપયોગ ધરાવતું હોય (દા.ત., ચોક્કસ ઘાસનું મેદાન કે બેરોજગાર વ્યક્તિ), તો તેની પાસે કોઈ બીજો શ્રેષ્ઠ વિકલ્પ હોતો નથી, જેથી વૈકલ્પિક ખર્ચ ગણી શકાતો નથી.
વિશિષ્ટ ઉપયોગનાં સાધનો: જ્યારે સાધન વિશિષ્ટ પ્રકારનું હોય (દા.ત., કમ્પ્યુટર નિષ્ણાત કે અણુવૈજ્ઞાનિક), ત્યારે તેનો વિકલ્પ સરળતાથી મળતો નથી. તેમનું વળતર વૈકલ્પિક ખર્ચને બદલે સાધનની માંગના આધારે નક્કી થાય છે.
ઉત્પાદન-ખર્ચના મુખ્ય ખ્યાલો નીચે મુજબ છે:
વાસ્તવિક ખર્ચ: માર્શલના મતે ઉત્પાદન પ્રક્રિયા સાથે જોડાયેલા લોકો જે થાક, કંટાળો, દુઃખ, ત્યાગ અને ચિંતા અનુભવે છે તે વાસ્તવિક ખર્ચ છે. તે માનસિક બાબત હોવાથી માપવું મુશ્કેલ છે.
વૈકલ્પિક ખર્ચ: સાધનનો ઉપયોગ એક કાર્યમાં કરવાથી જે શ્રેષ્ઠ બીજો વિકલ્પ જતો કરવો પડે તે જતો કરેલો વિકલ્પ વૈકલ્પિક ખર્ચ કહેવાય છે.
નાણાકીય ખર્ચ: ઉત્પાદન પ્રક્રિયામાં નાણાંના સ્વરૂપમાં થતા તમામ ખર્ચાઓને નાણાકીય ખર્ચ કહે છે.
સ્થિર અને અસ્થિર ખર્ચ: ટૂંકા ગાળામાં ઉત્પાદન સાથે ન બદલાતો ખર્ચ સ્થિર ખર્ચ છે અને ઉત્પાદન સાથે બદલાતો ખર્ચ અસ્થિર ખર્ચ છે.
સરેરાશ ખર્ચ ($AC$) અને સીમાંત ખર્ચ ($MC$) વચ્ચેનો સંબંધ ઉત્પાદન સ્તર પર આધાર રાખે છે:
$MC < AC$ (સરેરાશ ખર્ચ ઘટે છે): શરૂઆતમાં જ્યારે સીમાંત ખર્ચ ઘટે છે, ત્યારે તે સરેરાશ ખર્ચ કરતાં નીચો હોય છે, જેથી $AC$ ઘટે છે.
$MC = AC$ (સરેરાશ ખર્ચ લઘુતમ થાય છે): જ્યાં $MC$ રેખા $AC$ રેખાને નીચેથી છેદે છે, ત્યાં સરેરાશ ખર્ચ લઘુતમ હોય છે.
$MC > AC$ (સરેરાશ ખર્ચ વધે છે): લઘુતમ બિંદુ પછી સીમાંત ખર્ચ ઝડપથી વધે છે અને સરેરાશ ખર્ચ કરતાં વધી જાય છે, જેથી $AC$ પણ વધવા લાગે છે.
પૂર્ણ હરીફાઈવાળા બજારમાં પેઢી કિંમત સ્વીકારનાર (Price Taker) હોય છે.
કિંમત નિશ્ચિત અને સ્થિર હોવાથી કિંમત = સરેરાશ આવક (AR) = સીમાંત આવક (MR) થાય છે.
આથી AR અને MR બંનેની રેખા એક જ રહે છે અને તે પાયાની ધરી (OX-ધરી)ને સમાંતર રહે છે (જેનો ઢાળ શૂન્ય છે).
કુલ આવક રેખા (TR) ઉદ્ગમ બિંદુ O માંથી 45° ના ખૂણે સીધી ઉપર તરફ જતી ધન ઢાળવાળી રેખા બને છે.
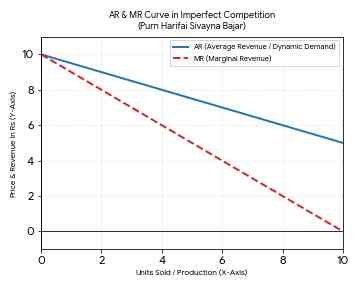
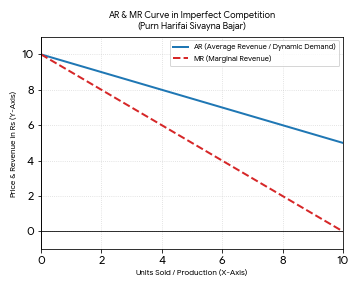
ઉત્પાદકે વધુ વેચાણ કરવા માટે વસ્તુની કિંમત ઘટાડવી પડે છે.
આથી સરેરાશ આવક (AR) અને સીમાંત આવક (MR) બંનેની રેખાઓ ડાબી બાજુથી જમણી બાજુ નીચે તરફ ઢળે છે.
વધારાનું એકમ વેચવા માટે કિંમતમાં કરેલો ઘટાડો અગાઉના એકમોને પણ લાગુ પડતો હોવાથી AR ના ઘટાડા કરતાં MR નો ઘટાડો વધુ ઝડપી હોય છે.
પરિણામે, સીમાંત આવક રેખા (MR) સરેરાશ આવક રેખા (AR) ની નીચે સ્થાન ધરાવે છે.